Entenda o Pix e proteja seu dinheiro ao usá-lo
Em poucos anos, o Pix transformou radicalmente a forma como os brasileiros lidam com dinheiro no dia a dia. Lançado pelo Banco Central do Brasil em novembro de 2020, o sistema de pagamentos instantâneos chegou prometendo simplicidade, velocidade e gratuidade para pessoas físicas — e cumpriu o que prometeu. Hoje, em 2026, ele já ultrapassou outros meios de pagamento tradicionais em volume de transações e se tornou parte indispensável da rotina de quem paga uma conta, divide o almoço com amigos ou faz uma compra online.
Mas junto com a popularidade vieram também os riscos. Golpistas especializados se adaptaram rapidamente à nova tecnologia e desenvolveram esquemas cada vez mais sofisticados para enganar usuários desatentos. A boa notícia é que, com conhecimento e atenção, é possível usar o Pix com segurança e aproveitar tudo o que ele oferece. Este artigo explica como o sistema funciona, quais são os principais perigos e, principalmente, o que você pode fazer para proteger seu dinheiro.
Entender a ferramenta é o primeiro passo para usá-la bem. Afinal, como disse o ditado, não existe tecnologia ruim — existe tecnologia mal compreendida. Então vamos começar do começo.
O que é o Pix e como ele funciona
O Pix é um sistema de pagamento instantâneo criado e regulamentado pelo Banco Central do Brasil (Bacen). Diferente de TED ou DOC — que podiam levar horas ou até um dia útil para ser concluídos —, o Pix liquida a transferência em até 10 segundos, a qualquer hora do dia, inclusive fins de semana e feriados.
O funcionamento é simples: em vez de informar agência, conta e banco do destinatário, o usuário usa uma chave Pix, que pode ser:
- CPF ou CNPJ
- Número de telefone celular
- Endereço de e-mail
- Chave aleatória (um código gerado automaticamente pelo sistema)
Essas chaves ficam registradas no DICT (Diretório de Identificadores de Contas Transacionais), um banco de dados gerenciado pelo Bacen que associa cada chave a uma conta bancária. Quando você envia dinheiro por Pix, o sistema consulta esse diretório, identifica a conta do destinatário e realiza a transferência de forma automática.
O serviço é gratuito para pessoas físicas em praticamente todos os bancos e fintechs. Para empresas, as instituições financeiras podem cobrar tarifas, mas a concorrência do mercado mantém os valores geralmente baixos.
Modalidades do Pix que você precisa conhecer
O sistema evoluiu desde seu lançamento e hoje oferece diferentes modalidades além da transferência simples. Conhecê-las ajuda tanto a usar o serviço com mais eficiência quanto a identificar possíveis fraudes.
Pix Copia e Cola e QR Code
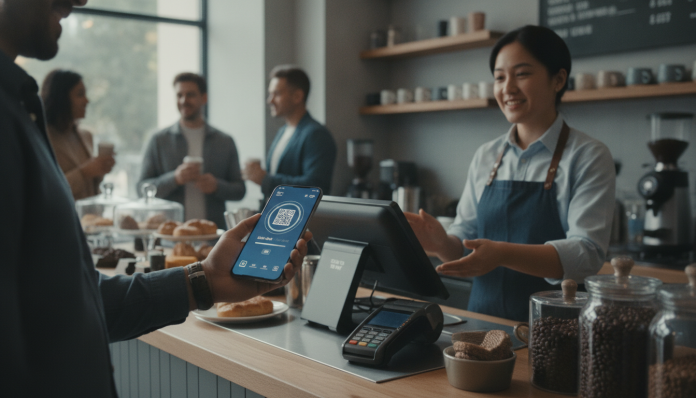
Muito usado no comércio, o QR Code do Pix é gerado pela loja ou prestador de serviço e lido pela câmera do celular. O Pix Copia e Cola é a versão em texto desse mesmo código, útil quando a câmera não funciona bem ou o pagamento é feito em um ambiente digital.
Pix Agendado
Permite programar uma transferência para uma data futura, funcionando de forma parecida com o agendamento de boletos.
Pix em lotes
Usado principalmente por empresas para realizar múltiplos pagamentos de uma vez, como folha de pagamento.
Pix Garantido e Pix Parcelado
Funcionalidades mais recentes, ainda em expansão no mercado, que permitem ao comerciante oferecer parcelamento ao cliente usando o Pix como base. As condições variam de acordo com a instituição financeira.
Os principais golpes envolvendo o Pix
Com o crescimento do sistema, cresceu também a criatividade dos criminosos. Conhecer os golpes mais comuns é a melhor forma de não cair neles.
Golpe do falso funcionário de banco O golpista liga se passando por um atendente da instituição financeira, afirmando que há um problema na conta ou uma transação suspeita. Pede que a vítima faça um Pix para “cancelar” a operação ou “proteger” os valores. Nenhum banco legítimo pede isso.
Golpe do falso QR Code Em estabelecimentos físicos ou anúncios online, o criminoso substitui o QR Code original por um falso, que direciona o pagamento para a conta dele. Antes de escanear qualquer código, verifique a identidade do destinatário que aparece no aplicativo.
Engenharia social por WhatsApp O golpista assume o controle do número de telefone da vítima (ou cria um número falso parecido) e entra em contato com amigos e familiares pedindo dinheiro por Pix em situações de suposto aperto financeiro. Desconfie sempre de pedidos urgentes de dinheiro feitos por mensagem, mesmo que pareçam vir de alguém conhecido.
Falso comprovante de Pix Em vendas particulares, o golpista envia um comprovante falso, editado em aplicativo de celular, alegando que já fez o pagamento. Nunca entregue um produto ou preste um serviço antes de verificar o dinheiro na conta, e não confie apenas na imagem do comprovante.
Phishing por link falso E-mails ou mensagens com links que imitam o site do banco induzem o usuário a inserir senha e dados de acesso. Esses dados são usados para acessar a conta e fazer transferências não autorizadas.
Como se proteger: dicas práticas
A segurança no uso do Pix começa com hábitos simples. Veja o que fazer:
- Confirme sempre os dados do destinatário antes de confirmar o envio. O aplicativo mostra o nome completo e instituição financeira da pessoa. Se não bater com o esperado, cancele.
- Nunca faça Pix sob pressão. Golpistas criam urgência artificial para impedir que você pense com calma.
- Desconfie de promoções que exigem Pix antecipado. Se parece bom demais para ser verdade, provavelmente é golpe.
- Ative o limite noturno do Pix. Desde 2021, o Bacen permite que os usuários definam limites menores para transações realizadas entre 20h e 6h, reduzindo o prejuízo em caso de roubo do celular.
- Nunca forneça senha ou código de acesso por telefone, e-mail ou mensagem, independentemente de quem afirme ser.
- Use sempre o aplicativo oficial do seu banco, baixado diretamente das lojas oficiais (App Store ou Google Play). Evite acessar serviços bancários em redes Wi-Fi públicas.
- Registre suas chaves Pix apenas no aplicativo da sua instituição financeira, nunca em sites de terceiros.
- Monitore suas transações regularmente. Qualquer movimentação estranha deve ser comunicada imediatamente ao banco.
O que fazer se você cair em um golpe
Mesmo tomando cuidado, acidentes acontecem. Se você perceber que foi vítima de fraude, aja rapidamente:
- Entre em contato imediatamente com o seu banco e relate o ocorrido. As instituições têm um prazo regulamentado pelo Bacen para analisar casos de fraude e, em alguns cenários, podem acionar o Mecanismo Especial de Devolução (MED), que tenta recuperar os valores transferidos para contas de fraude.
- Registre um boletim de ocorrência na delegacia ou pela internet (em muitos estados, o B.O. pode ser feito online).
- Guarde todos os comprovantes, prints de conversa e qualquer evidência da fraude. Eles serão essenciais para a investigação.
- Informe o Banco Central pelo site oficial (bcb.gov.br) ou pelo aplicativo do Bacen, registrando a chave Pix usada no golpe para que ela possa ser investigada.
Vale destacar que o MED não garante a devolução do dinheiro em todos os casos — depende de a conta fraudulenta ainda ter saldo disponível. Por isso, a prevenção continua sendo a melhor estratégia.
Limites e controles: uma ferramenta poderosa ao seu favor
O Banco Central determina que todas as instituições financeiras ofereçam aos clientes a possibilidade de ajustar os limites de valor por transação e por período, tanto para o horário diurno quanto para o noturno. Usar esses controles é uma das formas mais eficazes de reduzir o impacto de uma eventual fraude.
Se você usa o Pix principalmente para pequenas transações do dia a dia, faz sentido manter limites mais baixos e aumentá-los pontualmente quando precisar fazer um pagamento maior. A maioria dos bancos permite essa alteração diretamente no aplicativo, mas é comum que o aumento de limite tenha um prazo de carência de até 24 horas — justamente para dificultar ações de criminosos.
Além disso, ative os alertas de notificação do seu banco. Receber um aviso a cada transação realizada permite identificar rapidamente qualquer movimentação não autorizada.
Assim como organizar a casa exige método e atenção aos detalhes — como explica este guia sobre casa organizada e limpa: dicas práticas para o dia a dia —, organizar sua vida financeira digital também depende de pequenos hábitos consistentes.
Conclusão: tecnologia a favor de quem entende
O Pix é, sem dúvida, uma das inovações mais bem-sucedidas do sistema financeiro brasileiro. Ele democratizou o acesso a pagamentos rápidos e sem custo, beneficiando desde trabalhadores informais até grandes empresas. Em 2026, é difícil imaginar o cotidiano financeiro dos brasileiros sem ele.
Mas toda ferramenta poderosa exige responsabilidade. Os golpes existem não porque o sistema seja falho, mas porque o elo mais vulnerável de qualquer tecnologia é o fator humano. Conhecer como o Pix funciona, identificar os principais riscos e adotar hábitos simples de segurança são atitudes que qualquer usuário pode — e deve — tomar.
Proteger seu dinheiro não exige ser um especialista em tecnologia. Exige atenção, desconfiança saudável diante de situações de pressão e o hábito de verificar as informações antes de confirmar qualquer transação. Com isso em mente, o Pix deixa de ser uma preocupação e passa a ser o que sempre deveria ser: uma facilidade no seu dia a dia.