Imagine ter que ir até uma agência bancária, enfrentar fila, preencher formulário e ainda pagar tarifa só para transferir dinheiro para um amigo ou pagar uma conta. Essa era a realidade de milhões de brasileiros antes de novembro de 2020, quando o Banco Central do Brasil lançou oficialmente o Pix — um sistema de pagamento instantâneo que mudou de vez a forma como o país lida com dinheiro no dia a dia.
Desde então, o Pix se tornou parte da rotina de uma parcela expressiva da população brasileira, sendo usado para pagar o almoço, dividir a conta do bar, receber o salário, fazer compras em lojas físicas e virtuais, e até pagar boletos. A rapidez, a gratuidade para pessoas físicas na maioria dos casos e a disponibilidade 24 horas por dia, sete dias por semana, fizeram do Pix um dos sistemas de pagamento instantâneo com maior adesão do mundo em comparação ao tempo de vida da ferramenta.
Mas junto com toda essa praticidade vieram também dúvidas e preocupações legítimas: como o Pix funciona de verdade? É seguro? Quais golpes existem e como se proteger? Neste artigo, respondemos essas perguntas de forma clara e direta para que você possa usar o Pix com tranquilidade e confiança.
O que é o Pix e como ele funciona
O Pix é um sistema de pagamento e transferência instantânea criado e regulamentado pelo Banco Central do Brasil (BCB). Ao contrário do TED (Transferência Eletrônica Disponível) e do DOC (Documento de Ordem de Crédito), que tinham horários limitados e podiam levar até um dia útil para compensar, o Pix processa as transações em até 10 segundos, a qualquer hora do dia ou da noite, incluindo fins de semana e feriados.
O sistema funciona por meio de uma infraestrutura gerenciada pelo próprio Banco Central, chamada de SPI (Sistema de Pagamentos Instantâneos). Todas as instituições financeiras — bancos tradicionais, bancos digitais, fintechs e cooperativas de crédito — com mais de 500 mil clientes são obrigadas a oferecer o Pix. As menores podem aderir voluntariamente.
A transação acontece de forma direta entre as contas dos envolvidos, sem intermediários, o que explica tanto a velocidade quanto o baixo custo operacional — que é repassado como gratuidade para pessoas físicas na maioria das situações.
O que é a chave Pix e como cadastrá-la
A chave Pix é um identificador que substitui os dados bancários completos (agência, conta, dígito) na hora de fazer ou receber uma transferência. Em vez de informar todos esses dados, basta compartilhar a sua chave.
Existem quatro tipos de chave Pix:
- CPF ou CNPJ — para pessoas físicas e jurídicas, respectivamente
- E-mail — o endereço de e-mail cadastrado na instituição
- Número de telefone celular — o número com DDD
- Chave aleatória — um código alfanumérico gerado automaticamente, ideal para quem não quer compartilhar dados pessoais
Cada CPF pode ter até cinco chaves Pix cadastradas em diferentes instituições. Cada CNPJ pode ter até 20 chaves. O cadastro é feito diretamente no aplicativo do seu banco ou instituição financeira, na seção destinada ao Pix.
Como cadastrar sua chave Pix (passo a passo)
- Abra o aplicativo da sua instituição financeira
- Acesse a seção “Pix” ou “Área Pix”
- Selecione a opção “Minhas chaves” ou “Cadastrar chave”
- Escolha o tipo de chave desejada (CPF, e-mail, telefone ou aleatória)
- Confirme o cadastro, geralmente por meio de um código de verificação enviado por SMS ou e-mail
- Pronto — sua chave está ativa e pode ser compartilhada para receber pagamentos
Como fazer e receber pagamentos com Pix
Fazer um Pix é simples e intuitivo. O processo varia levemente entre instituições, mas o fluxo geral é:
- Acesse a área Pix no aplicativo do seu banco
- Escolha a opção “Transferir” ou “Pagar”
- Insira a chave Pix do destinatário, aponte a câmera para um QR Code ou insira os dados bancários manualmente
- Digite o valor a ser transferido
- Confira os dados do destinatário (nome e instituição aparecem automaticamente)
- Confirme com sua senha ou biometria
- Aguarde a confirmação — em geral, o dinheiro chega em segundos
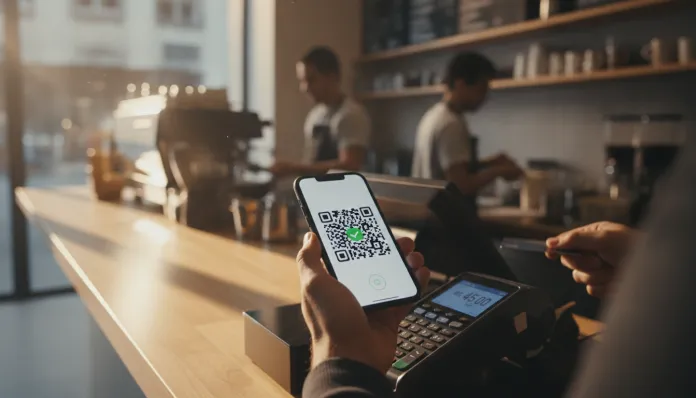
Para receber um Pix, basta compartilhar sua chave cadastrada ou gerar um QR Code pelo aplicativo. Muitas lojas e estabelecimentos comerciais usam QR Codes impressos ou exibidos em telas para facilitar o pagamento.
Modalidades especiais do Pix
Além da transferência simples, o Banco Central foi incorporando funcionalidades ao sistema ao longo do tempo:
- Pix Saque e Pix Troco: permitem sacar dinheiro em estabelecimentos credenciados ou receber troco em espécie na hora de pagar com Pix em lojas participantes
- Pix Agendado: permite programar uma transferência para uma data futura
- Pix Automático: funcionalidade que permite autorizar débitos recorrentes, como assinaturas e mensalidades, diretamente pela chave Pix
- Pix Cobrança: gera um QR Code com valor, data de vencimento e informações de desconto ou juros, funcionando de forma similar a um boleto bancário
Limites e tarifas: o que você precisa saber
Para pessoas físicas, o Pix é gratuito na grande maioria das situações: transferências entre pessoas, pagamentos a estabelecimentos e recebimentos não têm custo. Algumas instituições podem cobrar por transações feitas em ambientes específicos, como navegadores de computador (fora do aplicativo), mas isso varia conforme os termos de cada banco.
Para pessoas jurídicas (empresas), as instituições podem cobrar tarifas, assim como fazem com TEDs e DOCs.
O Banco Central estabelece limites de transação que podem variar conforme o horário:
- Durante o dia (geralmente das 6h às 20h), o limite padrão para pessoas físicas costuma ser mais alto
- Durante a noite (das 20h às 6h), há um limite reduzido como medida de segurança
Cada usuário pode solicitar ao seu banco o ajuste desses limites, tanto para cima quanto para baixo, conforme sua necessidade — um recurso importante para quem quer se proteger de golpes.
Segurança no Pix: como se proteger dos golpes mais comuns
O Pix é tecnicamente seguro: as transações são criptografadas e passam pela infraestrutura do Banco Central. O problema, na maioria das vezes, não está na tecnologia, mas na engenharia social — a manipulação psicológica das vítimas por golpistas.
Conheça os golpes mais frequentes:
- Golpe do falso funcionário do banco: o criminoso liga fingindo ser do suporte do banco e convence a vítima a fazer um Pix “para proteger a conta”
- Golpe do falso familiar em apuros: mensagens pelo WhatsApp simulando um parente precisando de dinheiro urgente com um número desconhecido
- Clonagem de WhatsApp: golpistas assumem o controle do número de alguém e pedem Pix para contatos da vítima
- QR Code falso: substituição de QR Codes legítimos em estabelecimentos por códigos que redirecionam o pagamento para outra conta
- Compra e venda online fraudulenta: vendedores ou compradores falsos em plataformas de anúncios
Dicas práticas de segurança
- Sempre confira o nome e a instituição do destinatário antes de confirmar qualquer Pix
- Nunca faça Pix sob pressão — golpistas criam urgência artificial para impedir que você pense com calma
- Desconfie de contatos não solicitados pedindo dados ou transações, mesmo que aleguem ser do seu banco
- Seu banco nunca pede Pix como forma de proteger sua conta — isso é golpe sem exceção
- Reduza seus limites noturnos para minimizar danos em caso de celular roubado
- Ative o bloqueio de tela e proteja seu aplicativo bancário com biometria ou senha exclusiva
- Verifique a URL ao acessar links que levam a supostas páginas de pagamento
Pix e o futuro dos pagamentos no Brasil
O Pix representou uma mudança estrutural no sistema financeiro brasileiro. Em poucos anos, passou a conviver e concorrer diretamente com formas de pagamento consolidadas há décadas, como cartões de débito e crédito, boletos e dinheiro em espécie.
O Banco Central segue trabalhando na evolução da plataforma, com iniciativas relacionadas à interoperabilidade com outros sistemas de pagamento e à expansão para transações internacionais — um caminho que envolve acordos com outros países e bancos centrais, ainda em desenvolvimento quando este artigo foi publicado, em 2026.
Para o consumidor comum, o mais importante é entender que o Pix é uma ferramenta poderosa — e que, como toda ferramenta poderosa, exige uso consciente. Conhecer seus recursos, respeitar os limites e estar atento aos sinais de fraude é o que garante que a praticidade do Pix não se transforme em um problema.
Conclusão
O Pix é, sem dúvida, uma das inovações financeiras mais significativas do Brasil nas últimas décadas. Gratuito para pessoas físicas, disponível a qualquer hora e extremamente rápido, ele simplificou transações que antes demandavam burocracia e tempo. Compreender como funciona — das chaves às modalidades especiais — e adotar boas práticas de segurança são passos essenciais para aproveitar tudo que o sistema oferece sem correr riscos desnecessários.
Se você ainda não cadastrou suas chaves Pix ou nunca ajustou seus limites de transação, este é um bom momento para acessar o aplicativo do seu banco e explorar essas configurações. E, se quiser organizar melhor sua rotina financeira e cotidiana, confira também nosso artigo sobre organização e limpeza: o segredo de uma casa sempre arrumada — porque ter uma vida bem organizada vai muito além das finanças.